Transformación Digital
Expediente digital y geolocalización desde el campo para el crédito MYPE: cada visita queda vinculada al ID del crédito, con fotos, documentos, ubicación XY y selfie del asesor, verificable por el comité, riesgos y auditoría.
Con el expediente en papel, el proceso MYPE tiene puntos ciegos
Expediente solo en papel
Fotos del negocio, cuaderno de ventas, documentos y evaluación quedan en el file: no se consultan a distancia ni se analizan.
Croquis hecho a mano
«Mz B Lote 12» no es «Mz B' Lote 12»: supervisión, contraloría y asesores reemplazantes pierden horas ubicando al cliente.
Visitas sin evidencia
No se puede demostrar qué créditos fueron visitados, por quién y cuándo, como lo exige la tecnología crediticia MYPE (Res. SBS 3780-2011).
La cartera se va con el asesor
Ante la rotación, la ubicación y el conocimiento del cliente quedan con el asesor, que suele «llevarse» su cartera.
Fraude difícil de probar
Fotos recibidas por WhatsApp y negocios inexistentes o sobreestimados: nada vincula la visita, el lugar y el responsable.
Riesgo de zona invisible
El comité no ve que el negocio está en una zona con alta mora o criminalidad; la cobranza improvisa sus rutas.
Cada visita alimenta un expediente digital verificable
Qué se observó y levantó, dónde (coordenadas XY), cuándo y quién, siempre vinculado al ID del crédito.
1. Expediente digital desde el campo
Objetivo: capturar en el sitio toda la información de la evaluación, verificable y vinculada al crédito.
Propuesta: app de campo con levantamiento de información, fotos, documentos, ubicación XY y selfie.
Beneficios: expediente disponible para comité y auditoría · cumplimiento SBS demostrable · mitiga la rotación.
2. Inteligencia de riesgo geográfico
Objetivo: incorporar la zona como variable de admisión y seguimiento.
Propuesta: SIG de créditos con capas internas (mora, castigos) y externas (Mininter, INEI, GeoPerú).
Beneficios: alertas al comité · scores geo · mejor muestra de supervisión.
3. Gestión comercial y cobranza
Objetivo: reducir tiempos y costos en campo.
Propuesta: rutas, priorización de zonas y tableros de productividad por asesor y agencia.
Beneficios: menor gasto operativo · cobranza preventiva · expansión con datos.
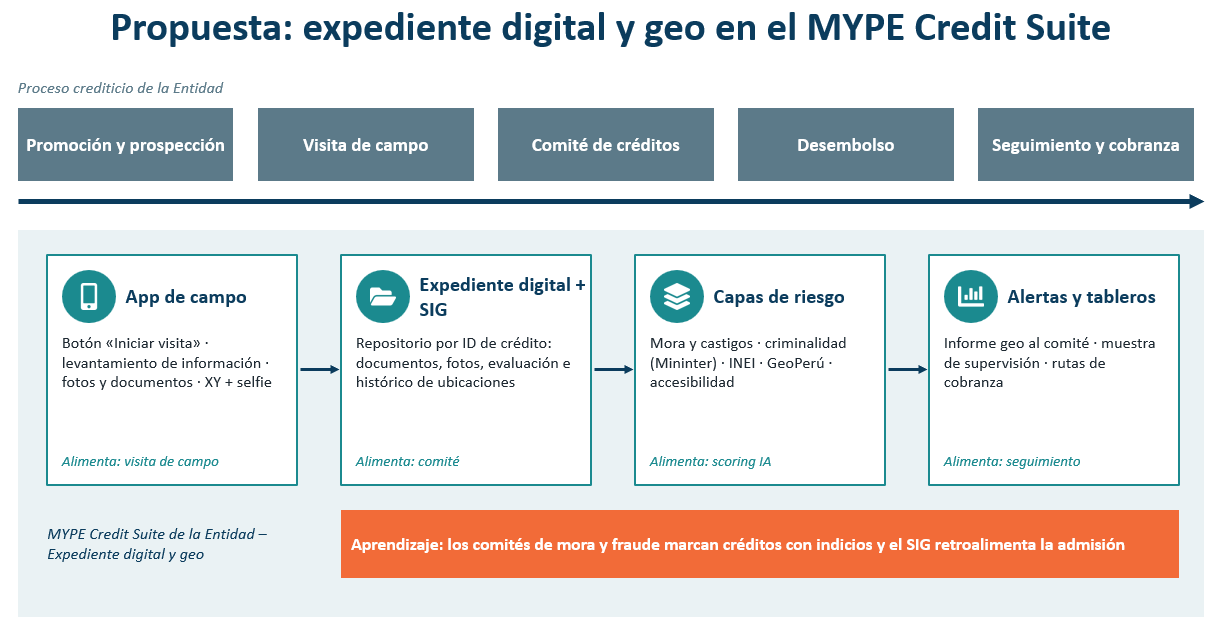
Propuesta: expediente digital y geo en el MYPE Credit Suite
El proceso crediticio de la Entidad, de la promoción al seguimiento, con un módulo que alimenta al siguiente.
Qué captura el app en la visita
Todo se toma en el sitio, con sello de fecha, hora y coordenadas, y queda vinculado al ID del crédito.
Identificación y consentimiento
Búsqueda por DNI; autorización de datos personales que incluye la geolocalización.
Ubicación XY
Negocio y domicilio; reemplaza el croquis hecho a mano.
Fotos del negocio y vivienda
Lista obligatoria por giro: fachada, inventario, local, activos.
Documentos digitalizados
DNI, cuaderno de ventas, boletas, facturas y recibos de servicios.
Levantamiento de la evaluación
Ventas diarias, inventario, gastos del negocio y la familia: capacidad de pago.
Selfie y clave del asesor
Ratifica quién hizo la visita y las condiciones observadas.
¿Quién usa el expediente?
Componentes de la solución
Arquitectura modular: puede alojarse on premise o con proveedor, y se integra con el core y la plataforma de BI.
App de campo
Formularios, fotos, documentos, GPS y selfie solo en el sitio; sin carga en lote.
App propia o de proveedor, con clave
Expediente digital
Repositorio documental por ID de crédito, con versiones y perfiles de acceso.
Gestor documental on premise
Base geo
Ubicaciones e histórico; dirección declarada convertida a XY para contrastar.
PostGIS + geocodificador
Análisis espacial
Mapas de calor, polígonos de riesgo y clusters.
QGIS (open source) / ArcGIS
Visualización
Tableros por agencia, asesor, zona y giro.
Power BI / Apache Superset
Formatos de intercambio:KML/KMZ · GeoJSON · GPX · Shapefile. Fuentes externas: Mininter (delitos), INEI Datacrim, visor GeoPerú, Midagri (rural), Geodir.
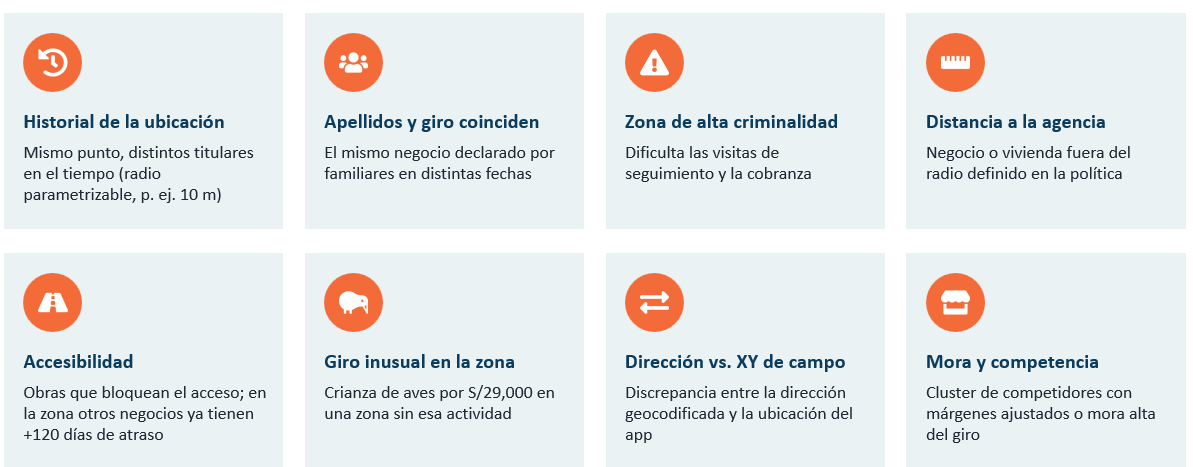
Alertas geo para el comité de créditos
No son concluyentes: complementan el criterio y la experiencia del equipo.
La zona se convierte en una variable de política
Mapas de calor → polígonos → scores por zona, que el área de modelos calibra y las políticas usan.
Score de cobranza
Criminalidad · difícil acceso · distancia a la oficina.
Score socioeconómico
Capas de censos · deuda promedio de la zona · historial de mora.
Score de riesgos naturales
Inundaciones · quebradas o torrenteras · sequías y heladas (agro).
Clasificación interna × riesgo de la zona
Matriz ilustrativa: el área de modelos calibra los cortes y riesgos tolerados.
| Cliente \ Zona | Riesgo bajo | Riesgo medio | Riesgo alto |
|---|---|---|---|
| Riesgo muy bajo | Procede | Procede | Alerta |
| Riesgo bajo | Procede | Procede | Alerta |
| Riesgo medio | Procede | Alerta | Req. adicional |
| Riesgo alto | Alerta | Req. adicional | No procede |
Usos en política: excepciones, requisitos adicionales, ampliaciones y exposición máxima sin hipoteca.
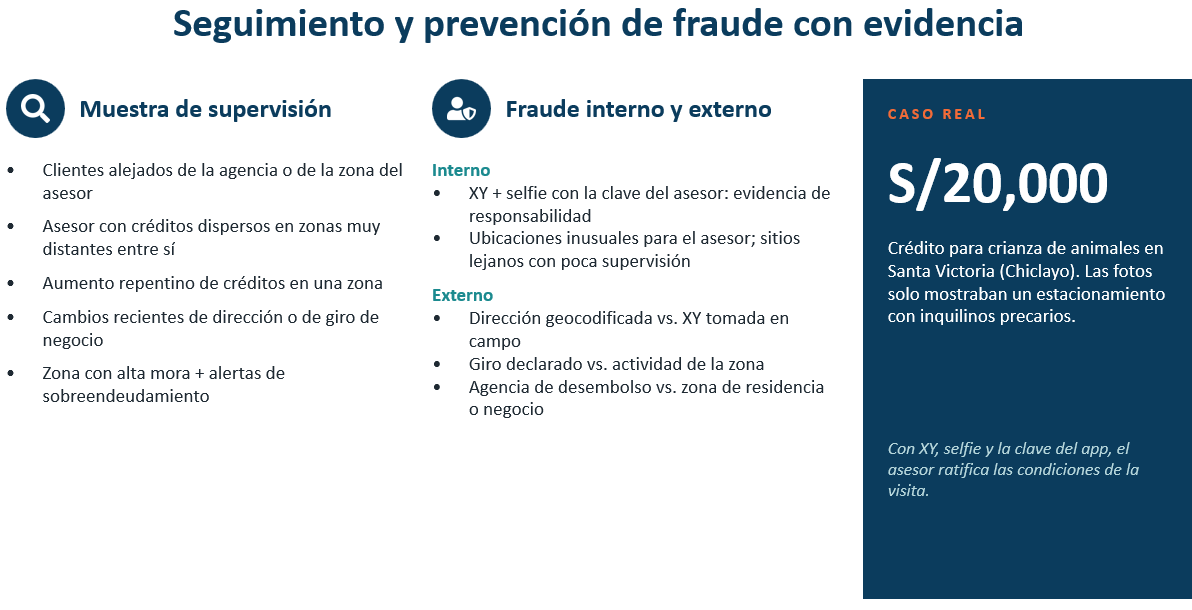
Seguimiento y prevención de fraude con evidencia
Gestión comercial y cobranza más eficientes
Gestión comercial
Agenda y productividad
Visitas por día, tiempo por visita y visitas con interés inmediato.
Rotación de personal
La cartera sigue ubicable aunque el asesor se vaya.
Reasignación de cartera
Redistribuir clientes por cercanía entre asesores y agencias.
Zonas no atendidas
Capa de mercados y «paraditas» para focalizar la promoción.
Expansión
Alta actividad y baja bancarización; evitar que las agencias se superpongan.
Cobranza
Rutas y priorización
Rutas óptimas y zonas priorizadas para los operativos.
Domicilios falsos o mudanzas
Detectar direcciones inexistentes y cambios no informados.
Gestión de campo medible
Visitas por gestor y por cliente, con tiempos de traslado.
Cobranza preventiva
Seguimiento antes del vencimiento en zonas que suelen atrasarse.
Centros de pago cercanos
Indicarle al cliente dónde pagar.
Cumplimiento regulatorio y protección de datos
Regulación SBS
Res. SBS 3780-2011: los créditos MYPE requieren «tecnologías intensivas en contacto personal» con el cliente.
- •Reporte del % de créditos con visita y de quién la realizó
- •Excepciones trazables (p. ej. visita previa de hace 60 días o menos)
- •Control en tiempo real de las visitas y evidencia ante el regulador
- •Asegura que se cumpla el apetito de riesgo definido por el Directorio
Ley 29733 — Datos personales
Documentos, fotos y la ubicación del negocio y la vivienda son datos personales protegidos.
- •El consentimiento del cliente debe incluir expresamente los datos geolocalizados y las imágenes
- •Uso limitado a la finalidad informada
- •Servidores con control de acceso y perfiles; riesgo de fuga hacia la competencia
- •Medidas especiales con terceros (promoción tercerizada, proveedores): ¿cuánto tiempo guardan la data?
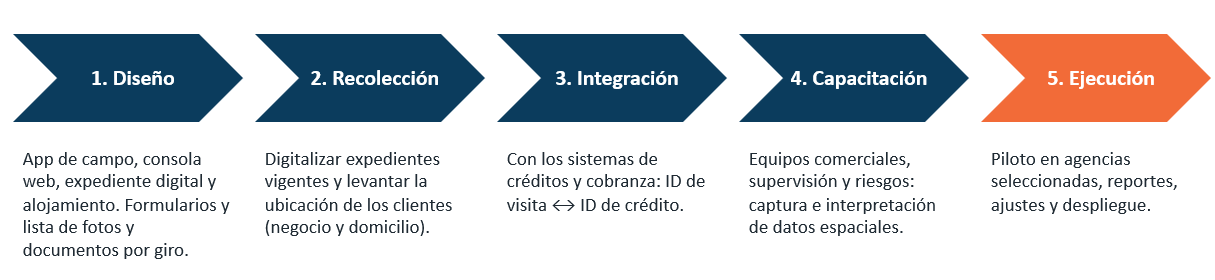
Fases de implementación
Dato clave: cada visita genera un correlativo que se vincula al ID del crédito. Sin ese vínculo, el expediente y la geolocalización no se pueden cruzar con las cosechas, la mora ni el fraude.
Riesgos de implementación y controles
Robo del teléfono o batería que se agota rápido
Clave de acceso en el teléfono y en la web; equipos y baterías asignados
Sin señal en zonas alejadas, sótanos o galerías comerciales
Captura sin conexión con sincronización posterior; tolerancia definida para galerías
Fotos cargadas desde la agencia o recibidas por WhatsApp
Coordenadas y fotos solo desde el app y en el sitio; sin carga en lote
Visitas que no se vinculan al crédito
Cada visita inicia con un botón en el app que genera el correlativo
Fotos o documentos insuficientes o ilegibles
Lista obligatoria por giro (p. ej. transportes: cochera con los vehículos) y validación de calidad en el app
Los datos geo «caducan»
Actualización continua y conservación del histórico de ubicaciones
Lo que gana la Entidad
Expediente siempre disponible
Comité, riesgos y auditoría trabajan sin el file físico.
Menos riesgo crediticio
Alertas de zona en la admisión y supervisión focalizada.
Menos gasto operativo
Rutas óptimas y menos tiempo buscando clientes en campo.
Cartera que no se va
La ubicación del cliente pertenece a la Entidad, no al asesor.
La IA revisa lo que se dice en el comité; el expediente digital, lo que se ve en campo.
Solicitar propuesta